Haus abgebrannt: Versicherung bot 8.108 statt 155.375 Euro
rieder-enterprises · 01. Oktober 2026 · 5 Min. Lesezeit
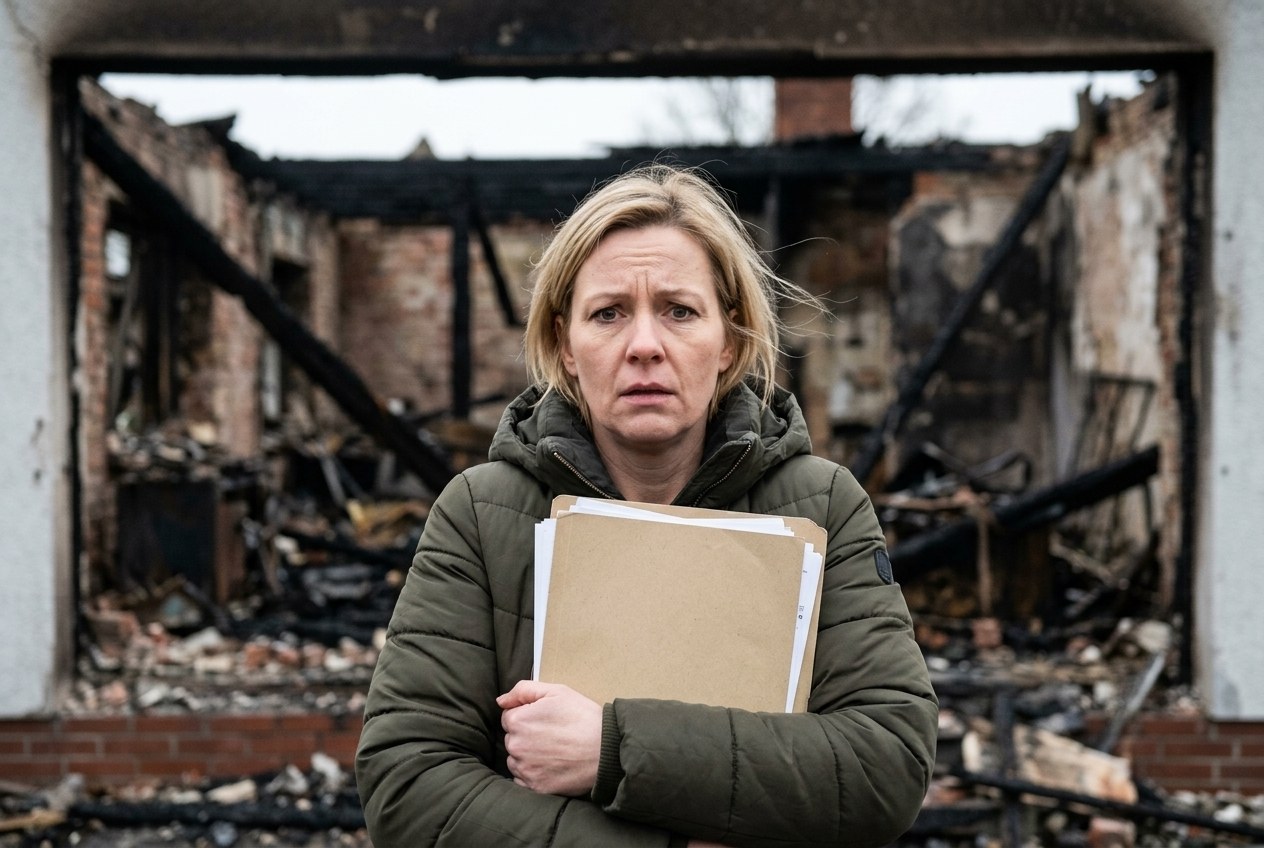
Ein Rechenfehler von 1999 machte ein Haus in Brandenburg auf dem Papier unterversichert. Nach dem Totalbrand 2020 bot der Versicherer für den Neuwert-Anteil 8.108 Euro statt 155.375 Euro. Erst die Gerichte halfen.
Ein Rechenfehler von 1999 machte ein Haus in Brandenburg auf dem Papier unterversichert. Nach dem Totalbrand 2020 bot der Versicherer für den Neuwert-Anteil 8.108 Euro statt 155.375 Euro. Erst die Gerichte halfen.
Versicherungssumme nachrechnen lassen
Frag deinen Versicherer, nach welcher Methode deine Versicherungssumme ermittelt wurde, und lass dir den Wertermittlungsbogen schicken. Nach Umbau, Anbau oder neuer Küche gehört die Summe neu berechnet.
Alle Versicherungs-Ratgeber →Ein Rechenfehler auf einem Formular von 1999 hätte eine Hausbesitzerin aus Brandenburg nach einem Totalbrand fast 150.000 Euro gekostet: Ihr Versicherer bot für den Neuwert-Anteil nur 8.108,53 Euro statt 155.375,57 Euro an und berief sich auf Unterversicherung. Erst das Landgericht Neuruppin und im November 2025 das Oberlandesgericht Brandenburg gaben ihr recht, fast sechs Jahre nach dem Feuer. Eine Wohngebäudeversicherung kostet für ein durchschnittliches Haus rund 530 Euro netto im Jahr. Teuer wird sie erst, wenn die Versicherungssumme nicht stimmt.
Newsletter
Einmal pro Woche die wichtigsten Geld-Themen. Kein Spam.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit über den Link in jeder E-Mail.
Was ist bei dem Hausbrand in Brandenburg passiert?
Am 5. Januar 2020 brannte das Wohnhaus einer Frau in Brandenburg vollständig ab. Wiederaufbau ging nur durch Abriss und Neubau. Die Eigentümerin hatte das Haus seit Juli 2018 bei ihrem Versicherer versichert, im Versicherungsschein stand ausdrücklich: „Verzicht der Anrechnung von Unterversicherung“. So steht es im Urteil des Landgerichts Neuruppin vom 15. April 2025 (Az. 6 O 493/21).
Der Fehler war 21 Jahre älter. 1999 füllte ein Versicherungsmakler für den damaligen Eigentümer den Wertermittlungsbogen aus. Die Angaben zu Größe, Ausbau und Ausstattung waren korrekt, aber beim Zusammenrechnen der Faktoren kam er auf 5,85 statt 8,4. Die Versicherungssumme lag deshalb bei 18.933 Mark Wert 1914 statt bei 27.770 Mark. Der Versicherer prüfte die Rechnung nicht. 2017 wurde die Summe nach Renovierung und neuer Einbauküche auf 25.000 Mark Wert 1914 erhöht.
Nach dem Brand ermittelte ein Gutachter: Neuwertschaden 517.918 Euro, Zeitwertschaden 362.542,43 Euro, Aufräum- und Abbruchkosten 47.370 Euro, Mietausfall 35.000 Euro. Den richtigen Versicherungswert bezifferte er auf 34.933 Mark Wert 1914. Der Versicherer argumentierte: 25.000 statt 34.933 Mark, also Unterversicherung, der Verzicht greife nicht.
Er zahlte den Zeitwert, kürzte die Aufräumkosten auf 33.900,61 Euro und den Mietausfall auf 25.047,95 Euro. Für die Neuwertspitze, also die Differenz zum Neubau, bot er nur 8.108,53 Euro, und das erst nach Wiederaufbau.
Das Landgericht sah das anders. Es verurteilte den Versicherer zu 23.421,44 Euro plus 7.795 Euro für Schadensminderungskosten nach dem Netzanschluss des Neubaus. Außerdem muss er weitere 155.375,57 Euro zahlen, wenn die Frau innerhalb von 18 Monaten nach Rechtskraft den Wiederaufbau sicherstellt, plus alle Preissteigerungen, die durch die verweigerte Zahlung entstehen. Nach Angaben der Kanzlei Versicherungsrecht Siegen hat das Oberlandesgericht Brandenburg das Urteil am 24. November 2025 bestätigt (Az. 11 U 46/25).
Was bedeutet Unterversicherung bei der Wohngebäudeversicherung?
Unterversicherung heißt: Die vereinbarte Versicherungssumme ist niedriger als der tatsächliche Wert des Hauses. Dann kürzt der Versicherer nach § 75 Versicherungsvertragsgesetz jede Zahlung im selben Verhältnis. Die Verbraucherzentrale rechnet vor: Ist ein Haus mit 1.000.000 Euro Wert nur mit 500.000 Euro versichert, gibt es bei einem Brandschaden von 100.000 Euro nur 50.000 Euro.
Genau so hat der Versicherer im Brandenburger Fall gerechnet. 25.000 geteilt durch 34.933 ergibt rund 72 Prozent. Die gezahlten 33.900,61 Euro Aufräumkosten sind etwa 72 Prozent von 47.370 Euro, beim Mietausfall dasselbe.
Die Falle steckt oft im Wert 1914. Dabei wird der Hauswert in Mark von 1914 angegeben und über einen Index hochgerechnet. Die Verbraucherzentrale nennt das Verfahren kompliziert und intransparent, es führe oft zur Unterversicherung. Sie rät zur Berechnung nach Wohnfläche: Dann gibt es meist keine feste Versicherungssumme, sondern eine unbegrenzte Deckung oder eine ausreichend hohe Höchstentschädigung.
Warum hat der Unterversicherungsverzicht die Frau gerettet?
Ein Unterversicherungsverzicht gilt nur, wenn die Angaben zum Haus stimmen. Hier stimmten sie: Größe, Ausbau und Ausstattung waren richtig angegeben, falsch war nur die Addition des Maklers. Der Versicherer hatte die Berechnung nie geprüft. Das Gericht ließ den Einwand der Unterversicherung deshalb nicht gelten.
Die Lehre daraus ist unbequem: Ohne diesen Verzicht im Vertrag hätte die anteilige Kürzung gegriffen. Und auch mit Verzicht brauchte die Eigentümerin zwei Instanzen und fast sechs Jahre.
Was ist die Neuwertspitze und wann zahlt der Versicherer sie?
Die Neuwertspitze ist die Differenz zwischen Zeitwert und Neuwert, hier 155.375,57 Euro. Viele Verträge zahlen sie nur, wenn der Wiederaufbau innerhalb einer Frist gesichert ist, das nennt man strenge Wiederherstellungsklausel. Wer nicht wieder aufbaut, bekommt nur den Zeitwert.
Das Problem: Ohne Geld kein Neubau, ohne Neubau keine Neuwertspitze. Das Gericht gab der Frau deshalb 18 Monate ab Rechtskraft und verpflichtete den Versicherer, die Preissteigerungen zu tragen. Ähnliche Fristen machten auch Flutopfern im Ahrtal zu schaffen, wie unser Bericht über das Ahrtal ohne Elementarschutz zeigt.
Was kostet ausreichender Schutz im Vergleich zum Schaden?
Eine Auswertung von 80.687 Angeboten, über die procontra berichtete, kommt für ein Haus mit 500.000 Euro Gebäudewert in der niedrigsten Hochwasserzone auf einen Wohngebäudebeitrag von rund 530 Euro netto im Jahr inklusive Elementarschutz, grob 630 Euro brutto.
Dem steht im Brandenburger Fall ein Gesamtschaden aus Neuwert, Aufräumkosten und Mietausfall von rund 600.000 Euro gegenüber. Eine um 28 Prozent zu niedrige Versicherungssumme bedeutet bei so einem Schaden eine Lücke im sechsstelligen Bereich. Für die Monate zwischen Brand und erster Zahlung hilft ein Notgroschen. Wer neu baut oder kauft, sollte die Versicherung zusammen mit der Finanzierung planen.
Checkliste: So vermeidest du Unterversicherung
1. Methode erfragen. Wohnfläche oder Wert 1914? Bei Wert 1914 den Wertermittlungsbogen anfordern und nachrechnen.
2. Unterversicherungsverzicht prüfen. Steht er im Versicherungsschein? Unter welchen Bedingungen gilt er?
3. Umbauten melden. Anbau, ausgebautes Dachgeschoss, neue Küche oder Photovoltaik sofort mitteilen und die Summe anpassen lassen.
4. Gleitenden Neuwert vereinbaren. Er passt die Deckung an die Baupreise an. Mehrkosten durch Preissteigerungen sollten mitversichert sein.
5. Nebenkosten prüfen. Aufräum-, Abbruch- und Mietausfallkosten haben oft eigene Grenzen, Mietausfall meist zwölf Monate.
6. Wiederherstellungsklausel kennen. Wie lange hast du Zeit für den Wiederaufbau?
7. Hausrat nicht vergessen. Auch dort gibt es Versicherungssummen und Unterversicherung. Möbel und Wertsachen fotografieren.
8. Unterlagen auswärts sichern. Police, Fotos und Rechnungen digital außerhalb des Hauses ablegen.
Dieser Text erklärt Zusammenhänge und ersetzt keine Rechtsberatung. Weitere Ratgeber findest du in der Rubrik Versicherungen.
VersicherungenJetzt selbst rechnen: Versicherungs-Check →Der Brandfall in Zahlen (laut Urteil LG Neuruppin)
| Posten | Betrag |
|---|---|
| Neuwertschaden laut Gutachten | 517.918 Euro |
| Zeitwertschaden (vom Versicherer gezahlt) | 362.542,43 Euro |
| Neuwertspitze (Differenz) | 155.375,57 Euro |
| Angebot des Versicherers für die Neuwertspitze | 8.108,53 Euro |
| Aufräum- und Abbruchkosten laut Gutachten / gezahlt | 47.370 Euro / 33.900,61 Euro |
| Mietausfall laut Gutachten / gezahlt | 35.000 Euro / 25.047,95 Euro |
| Versicherungssumme / richtiger Versicherungswert | 25.000 / 34.933 Mark Wert 1914 |
Quellen
- LG Neuruppin, Urteil vom 15.04.2025, Az. 6 O 493/21 (Landesrecht Brandenburg) ↗
- Versicherungsrecht Siegen: Unterversicherung bei einem Brandschaden, volle Zahlung trotz Rechenfehler (OLG Brandenburg, Az. 11 U 46/25) ↗
- § 75 VVG Unterversicherung ↗
- Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026 ↗
- procontra: Wie teuer ist die Elementarschadenversicherung wirklich? (Durchschnittsbeiträge Wohngebäude) ↗
Häufige Fragen
Was bedeutet Unterversicherung bei der Wohngebäudeversicherung?
Unterversicherung heißt: Die Versicherungssumme ist niedriger als der tatsächliche Wert des Hauses. Dann zahlt der Versicherer nach § 75 VVG nur anteilig. Ist das Haus zur Hälfte unterversichert, gibt es bei 100.000 Euro Schaden nur 50.000 Euro.
Was ist ein Unterversicherungsverzicht?
Eine Vereinbarung, mit der der Versicherer auf die anteilige Kürzung verzichtet. Sie gilt in der Regel nur, wenn die Angaben zu Größe, Ausbau und Ausstattung des Hauses stimmen und wertsteigernde Umbauten gemeldet werden.
Was ist die Neuwertspitze?
Die Differenz zwischen Zeitwert und Neuwert. Viele Verträge zahlen sie erst, wenn der Wiederaufbau innerhalb einer Frist sichergestellt ist. Im Brandenburger Fall waren das 155.375,57 Euro.
Ist der Wert 1914 noch sinnvoll?
Die Verbraucherzentrale rät davon ab. Die Berechnung in Mark von 1914 sei kompliziert, intransparent und führe oft zur Unterversicherung. Sicherer ist eine Berechnung nach Wohnfläche ohne feste Versicherungssumme.
Was kostet eine Wohngebäudeversicherung?
Eine Auswertung von 80.687 Angeboten kommt für ein Haus mit 500.000 Euro Gebäudewert in der niedrigsten Hochwasserzone auf rund 530 Euro netto im Jahr inklusive Elementarschutz, grob 630 Euro brutto.