Unfallflucht und Kasko: 674 Euro Fremdschaden, 19.447 Euro eigener Schaden unbezahlt
rieder-enterprises · 07. Oktober 2026 · 7 Min. Lesezeit
OLG Hamburg bestätigt per Hinweisbeschluss: Wer nach einem Parkrempler die Unfallstelle verlässt, verliert den Vollkasko-Schutz am eigenen Auto. Fremdschaden am Anhänger: 674,31 Euro brutto. Geforderte Kasko-Leistung: 19.447,49 Euro netto.
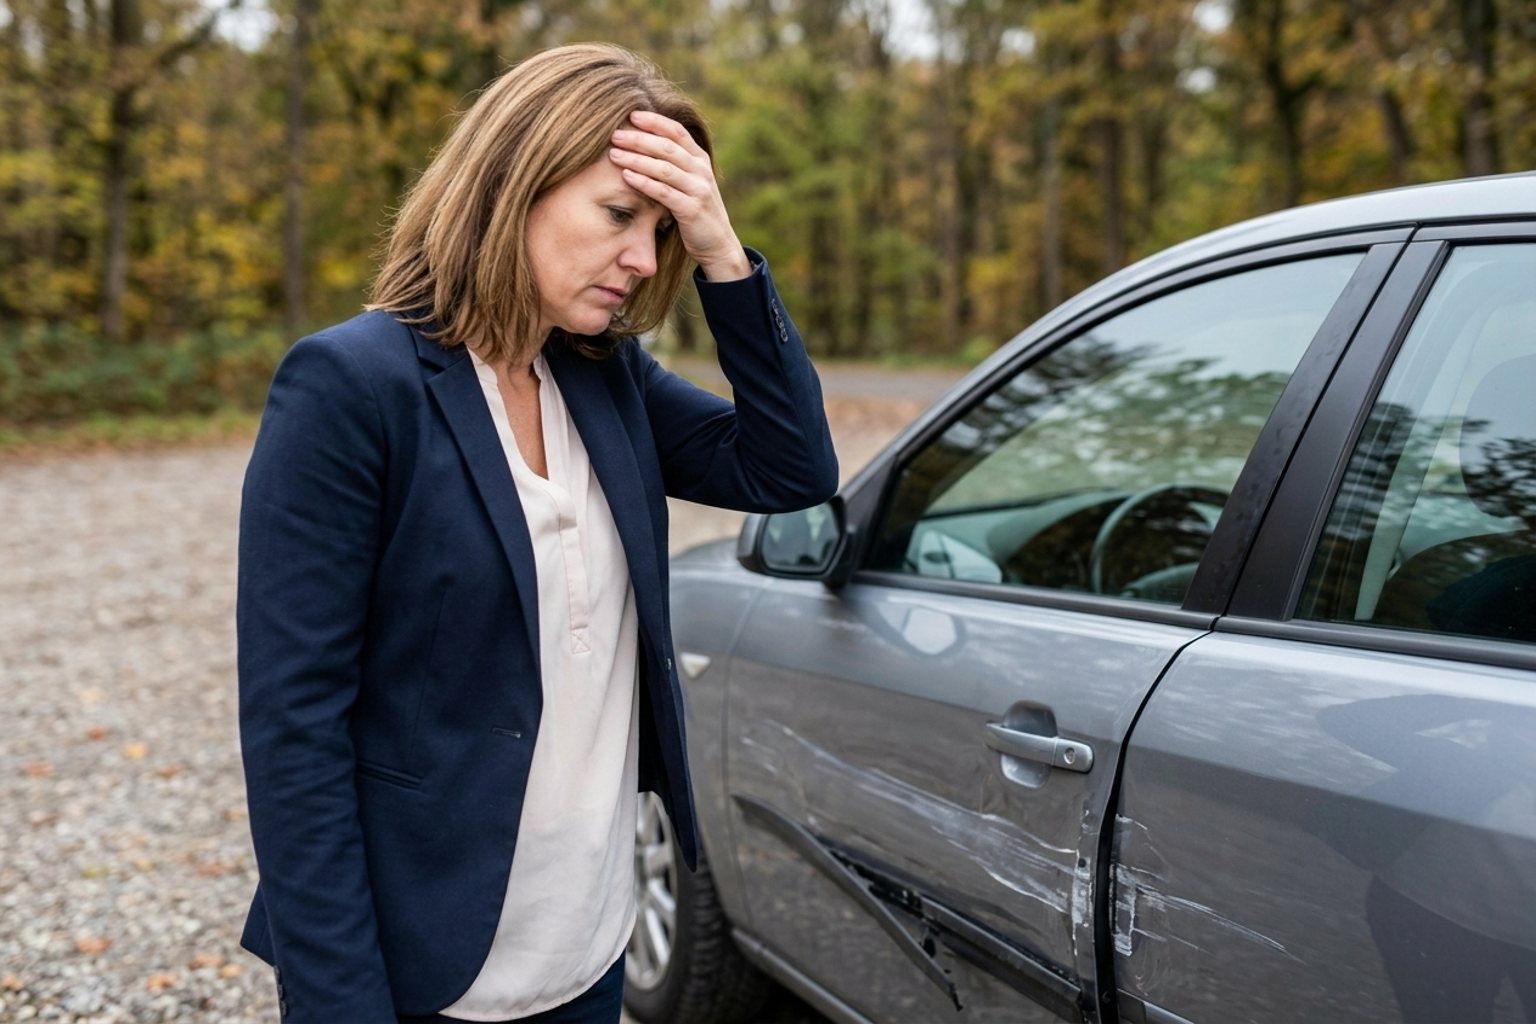
OLG Hamburg bestätigt per Hinweisbeschluss: Wer nach einem Parkrempler die Unfallstelle verlässt, verliert den Vollkasko-Schutz am eigenen Auto. Fremdschaden am Anhänger: 674,31 Euro brutto. Geforderte Kasko-Leistung: 19.447,49 Euro netto.
Nach jedem Kontakt: stehen bleiben
Auch bei einem Anhänger am Straßenrand gilt: Unfallstelle absichern, warten oder sofort Feststellungen ermöglichen. Melde den Schaden an deine Kasko innerhalb einer Woche und halte Polizei sowie Versicherer synchron.
Versicherungs-Ratgeber →Ein Kratzer am fremden Anhänger kann dich den kompletten Vollkasko-Schutz am eigenen Wagen kosten. Das OLG Hamburg will die Berufung gegen ein Urteil des Landgerichts Hamburg zurückweisen: Die Fahrerin touchierte einen Anhänger, fuhr weiter, parkte ihr beschädigtes Auto über 100 Meter von der Wohnung entfernt auf einem Waldparkplatz und verlor die Kasko-Leistung für rund 19.447 Euro netto Reparaturkosten. Der Fremdschaden lag bei 674,31 Euro brutto.
Newsletter
Einmal pro Woche die wichtigsten Geld-Themen. Kein Spam.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit über den Link in jeder E-Mail.
Was ist im Fall OLG Hamburg passiert?
Am 11. Januar 2022 fuhr die Klägerin innerorts zu einem wichtigen Geschäftstermin. Sie streifte mit zulässiger Höchstgeschwindigkeit einen ordnungsgemäß abgestellten Anhänger. Ihr Pkw wurde an der rechten Seite beschädigt. Sie bemerkte den Kontakt, dachte nach eigenen Angaben „viel kann nicht sein, es war ja ein Anhänger“, fuhr zunächst weiter, kehrte einmal um, fuhr erneut an der Unfallstelle vorbei, ohne anzuhalten, und fuhr nach Hause.
Zeugen notierten das Kennzeichen. Die Ehefrau des Anhängerhalters war bereits vor Ort, als die Klägerin erneut vorbeifuhr. Die Klägerin meldete den Schaden noch am selben Tag ihrer Vollkaskoversicherung, erstattete am nächsten Morgen um 7:35 Uhr mit Anwalt bei der Polizei in Ahrensburg Selbstanzeige. Die Haftpflicht regulierte den Anhängerschaden, die Kasko lehnte die Zahlung am eigenen Fahrzeug ab.
Das Landgericht Hamburg wies die Klage mit Urteil vom 28. Januar 2026 ab (Az. 308 O 263/24). Der 14. Zivilsenat des Hanseatischen OLG Hamburg erklärte in einem Hinweisbeschluss vom 24. März 2026 (Az. 14 U 16/26), die Berufung habe offensichtlich keine Aussicht auf Erfolg. Ein weiterer Beschluss vom 26. Mai 2026 liegt ebenfalls vor.
Welche Beträge und Aktenzeichen sind dokumentiert?
Die Klägerin verlangte 19.447,49 Euro netto Reparaturkosten aus dem Sachverständigengutachten der Beklagten, zuzüglich Zinsen und vorgerichtliche Anwaltskosten. Der Streitwert wurde auf denselben Betrag festgesetzt. Vereinbart war eine Selbstbeteiligung von 300 Euro. Das Gutachten nannte einen Wiederbeschaffungswert von 32.500 Euro brutto und einen Restwert von 17.250 Euro brutto.
Am Anhänger entstand laut Tatbestand ein Reparaturschaden von 674,31 Euro brutto. Das OLG betont: Ein solcher Betrag ist kein „völlig belangloser“ Fremdschaden im Sinne von § 142 StGB. Die Größe des Fremdschadens ändert nichts an der Pflicht, Feststellungen zu ermöglichen.
Warum wird die Kasko bei Unfallflucht leistungsfrei?
In der Vollkasko gilt nach AKB-Muster (E.1.1.3): Du darfst den Unfallort nicht verlassen, ohne die gesetzlich erforderlichen Feststellungen zu ermöglichen und die angemessene Wartezeit zu beachten. Das knüpft an § 142 StGB an. Verletzt du diese Aufklärungsobliegenheit vorsätzlich, ist der Versicherer nach § 28 Abs. 2 VVG und E.2.1 AKB leistungsfrei.
Vorsätzlich heißt hier: Du rechnest damit, dass ein nicht belangloser Fremdschaden entstanden sein könnte, und entziehst dich trotzdem den Feststellungen. Der Senat wertete die Schilderung der Klägerin als bewusste Entscheidung, nach Hause zu fahren, nicht als Ausnahme wegen Schock.
Grobfahrlässigkeit blieb nach der Beweiswürdigung kein Raum. Entscheidend ist die Kombination aus Straftatbestand und vertraglicher Klausel, nicht die Höhe deines eigenen Schadens.
Reicht Unfallschock als Ausrede?
Ein anhaltender Unfallschock kann den Vorsatz ausschließen, wenn er das Bewusstsein vollständig ausgeschaltet hat. Darlegungs- und beweisbelastet ist der Versicherungsnehmer. Das OLG Saarbrücken (Urteil 31.07.2024, 5 U 102/23) verlangt außergewöhnliche äußere und innere Bedingungen; bloße eingeschränkte Steuerungsfähigkeit reicht nicht.
Die Klägerin sagte aus, sie habe gezittert und sei deshalb nicht zum Termin gefahren. Gleichzeitig traf sie Entscheidungen zu Umkehr, Weiterfahrt und Parken. Sie wollte das beschädigte Auto nicht direkt am Fußgängerweg abstellen, weil Teile seitlich abstanden, und parkte auf einem Waldparkplatz in über 100 Metern Entfernung zum Haus.
Das LG nannte es auffällig, dass sie die Polizei nicht bemerkt haben wollte, die mittags ihre Adresse prüfte, und dass sie am Folgetag früh mit Anwalt zur Polizei ging, nachdem der Anwalt sich den Anhänger angesehen hatte. Das OLG teilt die Einschätzung: Das spricht nicht für einen Schock, der Willensfreiheit außer Kraft setzt. Auch das OLG Saarbrücken (Urteil 12.02.2025, 5 U 42/24) betont die hohe Schwelle für Schock als Entschuldigung.
Was ist der Kausalitätsgegenbeweis?
Neben der Leistungsfreiheit wegen Vorsatz kommt E.2.2 AKB und § 28 Abs. 3 VVG ins Spiel: Du kannst Leistung erhalten, wenn du nachweist, dass die Pflichtverletzung nicht ursächlich für Feststellung oder Höhe der Leistung war. Diesen Kausalitätsgegenbeweis musst du führen.
Durch das Verlassen der Unfallstelle vereitelte die Klägerin Feststellungen vor Ort durch Zeugen, Anhängerhalter und Polizei. Der Senat hält es für möglich, dass die Beklagte eine Fahruntüchtigkeit (z. B. Alkohol) nicht mehr ausschließen konnte. Der Zeuge, ein früherer Partner in Trennung, konnte den Alkoholausschluss nicht belastbar belegen.
Wer sofort geblieben wäre, hätte der Versicherer objektive Tests und Zeugenbefragung nutzen können. Wer das verhindert, trägt das Beweisrisiko. Das Muster wiederholt sich in der Rechtsprechung, etwa beim OLG Hamm (Beschluss 05.11.2018, 6 U 123/18) bei verspäteten Alkoholtests.
Was macht die Kfz-Haftpflicht bei Unfallflucht?
Zum Gegenteil: Das OLG Dresden (Urteil 21.04.2026, 4 U 21/26) verpflichtete die Kasko zur Leistung, als der Versicherungsnehmer die Mitwirkung nur verzögerte, um zuerst die gegnerische Haftpflicht zu nutzen. Dort lag Fahrlässigkeit, nicht Vorsatz, und keine vergleichbare Vereitelung am Unfallort.
Deine Kfz-Haftpflicht zahlt dem Geschädigten zunächst. Wenn du nach dem Unfall Obliegenheiten verletzt hast, kann sie Regress nehmen. Nach § 6 Abs. 1 KfzPflVV ist die Rückforderung wegen vorsätzlicher oder grob fahrlässiger Obliegenheitsverletzung nach Eintritt des Falls auf höchstens 2.500 Euro begrenzt.
§ 6 Abs. 3 KfzPflVV erlaubt bis zu 5.000 Euro nur bei besonders schwerwiegender vorsätzlicher Verletzung der Aufklärungs- oder Schadensminderungspflichten. Für eine normale Unfallflucht ohne Personenschaden reicht die Rechtsprechung meist die 2.500-Euro-Grenze (vgl. LG Köln in der Rspr. zu E.6.4 AKB). Der Anhängerschaden von 674,31 Euro brutto wurde hier dennoch über die Haftpflicht reguliert.
Welche Strafe droht nach § 142 StGB?
Strafrechtlich ist Unfallflucht § 142 StGB: Freiheitsstrafe bis zu drei Jahren oder Geldstrafe (Abs. 1). Wer nach der Wartefrist geht, muss Feststellungen unverzüglich nachholen (Abs. 2 bis 3). § 142 Abs. 4 StGB mildert oder entfällt von Strafe, wenn du innerhalb von 24 Stunden nach einem Unfall außerhalb des fließenden Verkehrs mit ausschließlich nicht bedeutendem Sachschaden freiwillig nachholst. Der Hamburger Fall spielte im fließenden Verkehr innerorts, die Bagatellgrenze war mit 674,31 Euro nicht erreicht.
Das Fahreignungsregister kann bei § 142 StGB Eintragungen auslösen. Nach KBA-Standards (Tatkennziffer A1) sind es in der Regel 2 Punkte, bei Entzug der Fahrerlaubnis oder isolierter Sperre 3 Punkte. Zusätzlich können Gerichte nach § 69 StGB ein Fahrverbot oder den Entzug der Fahrerlaubnis anordnen. Das ist unabhängig von der Kasko, aber Teil des Gesamtrisikos.
Seit 2023 diskutiert das BMJ, Unfallflucht bei reinem Sachschaden zur Ordnungswidrigkeit herabzustufen und digitale Meldestellen zu erlauben (Anhörungsschreiben 12.04.2023). Ein Referentenentwurf „Modernisierung des Strafrechts“ (Oktober 2024) und ein Gesetzentwurf der FDP-Fraktion (BT-Drs. 20/14257, Dezember 2024) blieben Entwürfe. Stand Oktober 2026 ist § 142 StGB unverändert in Kraft, eine Online-Meldestelle gibt es nicht.
Kommt die geplante BMJ-Reform 2025/2026?
Die Reform würde deine Kasko-Police nicht automatisch lockern: Die AKB knüpfen weiter an das Verhalten am Unfallort. Solange das Gesetz gilt, zählt jede Minute am falschen Ort.
1. Anhalten und absichern. Blinker, Warnweste, Warndreieck nach StVO. Bei Personenschaden: 112. Bei Sachschaden: 110, wenn du Hilfe brauchst oder der Schaden unklar ist.
Checkliste: Unfallort, Polizei, Versicherer
2. Warten oder Feststellungen ermöglichen. Bleibe, bis Beteiligte oder Polizei Personalien, Kennzeichen und Schaden dokumentieren. Eine Zettel-Nachricht am Lenkrad ersetzt nicht die gesetzliche Pflicht, dich als Beteiligten zu erkennen zu geben.
3. Angemessene Wartezeit. Gesetzlich unbestimmt, praxisnah oft 30 Minuten und mehr, wenn niemand kommt. Dann Polizei oder Online-Wache der zuständigen Behörde nutzen, nicht einfach wegfahren.
4. Versicherer informieren. In AKB üblich: Schaden innerhalb einer Woche melden (E.1.1.2). Halte Aussagen zu Polizei und Versicherer konsistent.
5. Fotos und Zeugen. Schaden, Kennzeichen, Umgebung. Namen und Telefonnummern sichern.
6. Bereits weggefahren? Sofort Polizei und Versicherer kontaktieren. Strafrechtlich prüfen lassen, ob § 142 Abs. 3 oder 4 greift. Für die Kasko bleibt der Kausalitätsgegenbeweis schwer.
7. Eigenes Auto reparieren lassen? Ohne Kasko-Zahlung brauchst du liquide Mittel oder einen Notgroschen. Vergleichbare Pflichtverletzungen bei anderen Policen erklären wir bei Berufsunfähigkeit zahlt nicht und Hausbrand mit Unterversicherung.
Dieser Text fasst dokumentierte Gerichtsentscheidungen zusammen und ist keine individuelle Rechts- oder Versicherungsberatung. Weitere Fälle in der Rubrik Versicherungen, Vergleich von Versicherungsvermittlern und Elementarschutz im Ahrtal-Fall.
VersicherungenJetzt selbst rechnen: Versicherungs-Check →Verfahren LG Hamburg / OLG Hamburg (Unfall 11.01.2022)
| Punkt | Inhalt | Quelle |
|---|---|---|
| Fremdschaden Anhänger | 674,31 Euro brutto | LG Hamburg, Az. 308 O 263/24 |
| Geforderte Kasko-Leistung | 19.447,49 Euro netto (Reparatur) | LG Hamburg, Klageantrag |
| Streitwert | 19.447,49 Euro | LG Hamburg |
| Selbstbeteiligung Vollkasko | 300 Euro | LG Hamburg, AKB |
| Wiederbeschaffungswert Pkw | 32.500 Euro brutto | LG Hamburg, Gutachten |
| Erstinstanz | LG Hamburg, Urteil 28.01.2026, Az. 308 O 263/24 | Landesrecht Hamburg |
| Berufung | OLG Hamburg, Hinweisbeschluss 24.03.2026, Az. 14 U 16/26 | Landesrecht Hamburg |
| Schadenmeldung Kasko (AKB) | typisch innerhalb einer Woche | AKB E.1.1.2 (Muster) |
| Tätige Reue (Strafrecht) | 24 Stunden, nur § 142 Abs. 4 StGB | gesetze-im-internet.de |
| Haftpflicht-Regress | höchstens 2.500 Euro (5.000 bei besonders schwer) | § 6 KfzPflVV |
Quellen
- Hanseatisches OLG Hamburg, Beschluss 24.03.2026, Az. 14 U 16/26 (Volltext) ↗
- Landgericht Hamburg, Urteil 28.01.2026, Az. 308 O 263/24 (Metadaten/Volltext Landesrecht Hamburg) ↗
- urteile.ai: OLG 14 U 16/26 (Lesefassung) ↗
- § 142 StGB (Unerlaubtes Entfernen vom Unfallort) ↗
- § 28 VVG (Obliegenheitsverletzung) ↗
- § 6 KfzPflVV (Regressgrenzen Haftpflicht) ↗
- KBA: Fahreignungs-Bewertungssystem, Anlage 13 (§ 142 StGB) ↗
- OLG Saarbrücken, Urteil 31.07.2024, 5 U 102/23 (Unfallschock) ↗
- OLG Dresden, Urteil 21.04.2026, 4 U 21/26 (verzögerte Kasko-Mitwirkung) ↗
- BMJ-Anhörung § 142 StGB (Hintergrund LTO, 25.04.2023) ↗
- Referentenentwurf Modernisierung des Strafrechts (FragDenStaat, 2024) ↗
Häufige Fragen
Wie viel wollte die Klägerin von der Kasko?
Sie beantragte 19.447,49 Euro netto Reparaturkosten laut Sachverständigengutachten der Beklagten. Der Streitwert wurde auf denselben Betrag festgesetzt.
Wie hoch war der Schaden am Anhänger?
674,31 Euro brutto Reparaturkosten, wie LG Hamburg und OLG Hamburg festhalten.
Reicht es, am nächsten Tag zur Polizei zu gehen?
Für die Kasko reichte es nicht. Der Senat wertete die späte Selbstanzeige nicht als Ersatz für die Pflicht, am Unfallort Feststellungen zu ermöglichen.
Zahlt die Haftpflicht trotzdem?
Die Haftpflicht regulierte den Anhängerschaden. Sie kann aber Regress bis zu 2.500 Euro nach § 6 Abs. 1 KfzPflVV verlangen, in schweren Fällen bis 5.000 Euro nach Abs. 3.
Hilft § 142 Abs. 4 StGB bei einem Anhängerstreifer?
Nur bei Unfällen außerhalb des fließenden Verkehrs mit ausschließlich nicht bedeutendem Sachschaden innerhalb von 24 Stunden. Der dokumentierte Fall war innerorts im fließenden Verkehr, der Fremdschaden war nicht bagatell.
Ist die BMJ-Reform schon Gesetz?
Nein. Entwürfe von 2024 sind nicht in Kraft. § 142 StGB gilt weiter als Straftat.
Weitere Artikel
Ahrtal-Flut ohne Elementarschutz: Warum Betroffene alles verloren
Haus abgebrannt: Versicherung bot 8.108 statt 155.375 Euro