Sprinkler flutet Hotel bei Bauarbeiten: 427.000 Euro Schaden, Versicherung zahlt null
rieder-enterprises · 14. Oktober 2026 · 5 Min. Lesezeit
BGH 09.09.2026: Trennschleifer-Staub löste Hochdruckvernebelung aus. Sanierung 427.089,84 Euro - Versicherung zahlt null wegen Umbau-Ausschluss in den AVB.
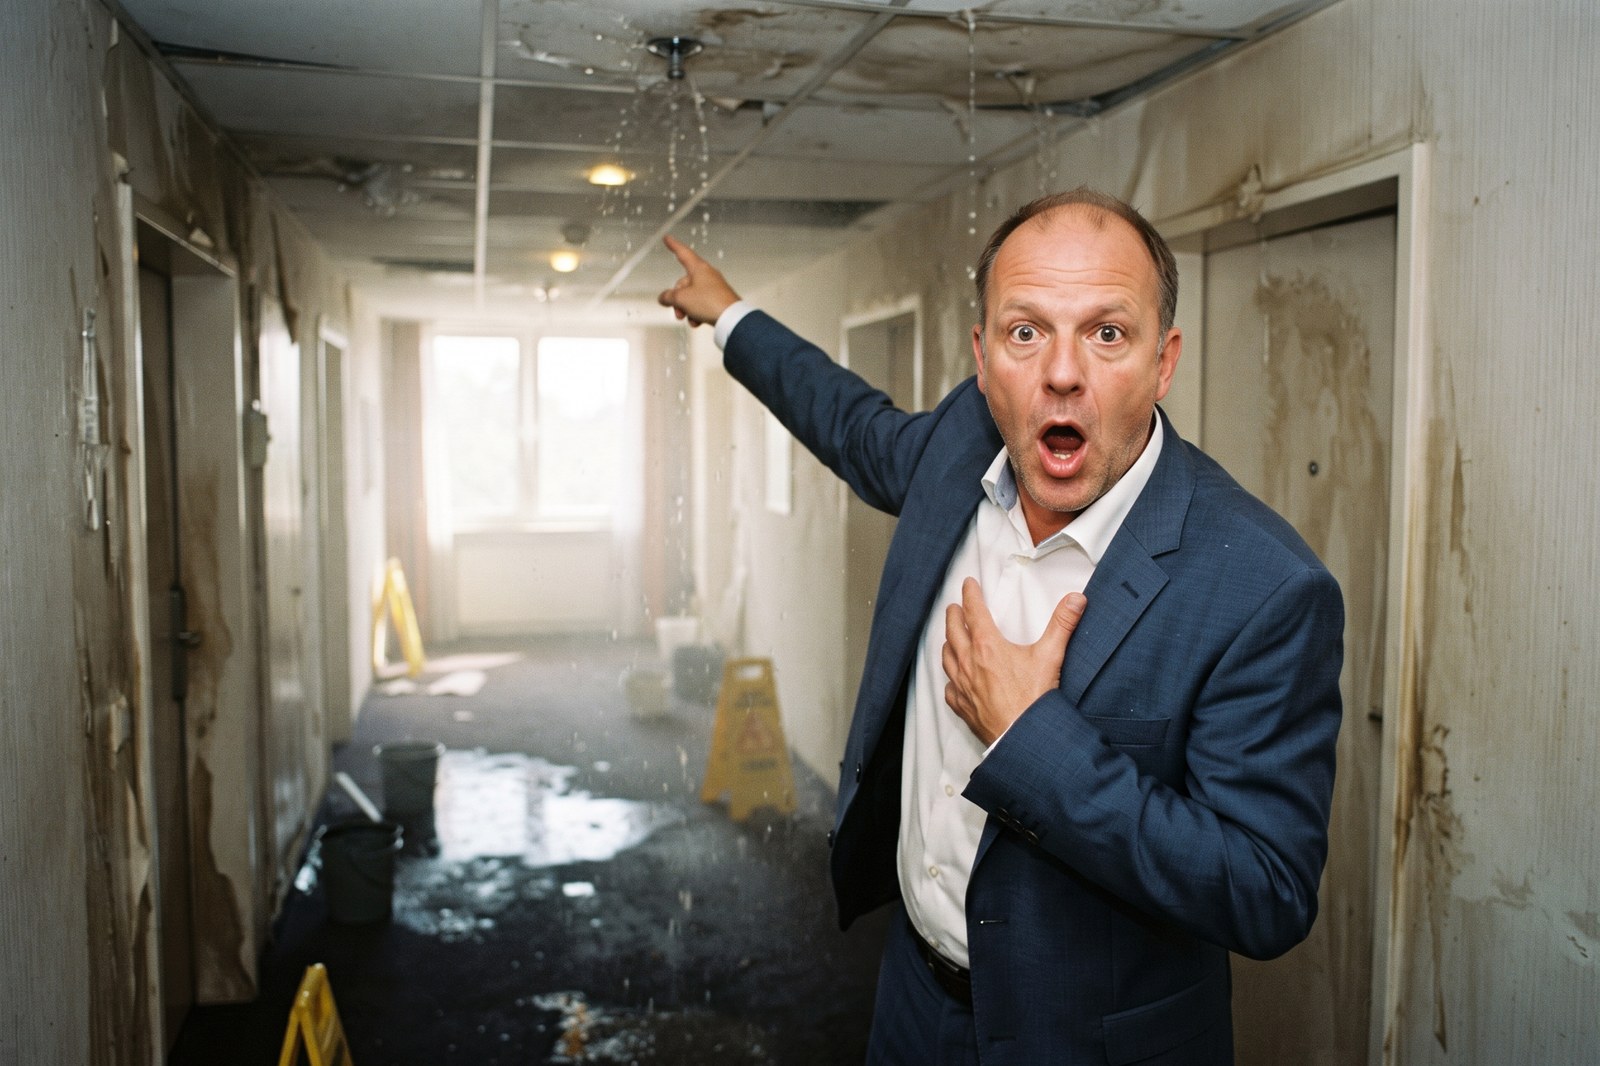
BGH 09.09.2026: Trennschleifer-Staub löste Hochdruckvernebelung aus. Sanierung 427.089,84 Euro - Versicherung zahlt null wegen Umbau-Ausschluss in den AVB.
Umbau und Brandschutz abstimmen
Vor Trockenbau und Schleifarbeiten mit dem Versicherer und der Brandschutz-Firma klären, ob die Anlage abgeschaltet oder abgehängt wird. Lies den Ausschluss für Umbauten in den AVB, bevor du Subunternehmer losschickst.
Versicherungs-Ratgeber →Der Bundesgerichtshof bestätigt: Rund 427.000 Euro Sanierungskosten nach einem Sprinkler-Wasserschaden während von Umbauarbeiten trägt der Eigentümer selbst. Die Gebäude- und Inventarversicherung lehnte die Zahlung ab, der BGH hält den Ausschluss in den Allgemeinen Versicherungsbedingungen für wirksam. Urteil vom 9. September 2026, Az. IV ZR 259/25.
Newsletter
Einmal pro Woche die wichtigsten Geld-Themen. Kein Spam.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit über den Link in jeder E-Mail.
Was ist im Hotel-Turm am 7. Dezember 2020 passiert?
Betroffen ist der Eigentümer eines historischen Schloss- und Hotel-Turms. Er hatte eine Gebäude- und Inventarversicherung abgeschlossen und zusätzlich eine Deckung für Leckage von stationären Brandschutzanlagen. Beim Umbau am 7. Dezember 2020 soll genau diese Technik den Schaden auslösen, nicht ein Leck im Rohr.
Subunternehmer schnitten an diesem Tag Trockenbauplatten mit einem Trennschleifer. Die entstehende Staubwolke erreichte die Rauchmelder einer Hochdruckvernebelungsanlage. Die Anlage ging in Alarm und versprühte Wasser mit etwa 120 Litern pro Minute über rund 15 Minuten. Das entspricht etwa 1.800 Litern, die sich in weitere Stockwerke ausbreiteten.
Der Eigentümer rechnete die Sanierungskosten auf 427.089,84 Euro und meldete den Schaden. Der Versicherer lehnte ab und berief sich auf eine Klausel zu Umbauten und Reparaturen an Gebäude oder Sprinkler- und Brandschutzanlage. Das Landgericht Nürnberg-Fürth und das Oberlandesgericht Nürnberg stellten sich zunächst hinter den Versicherungsnehmer, der BGH drehte das Ergebnis um.
Welche Beträge und Aktenzeichen sind dokumentiert?
Das Landgericht Nürnberg-Fürth entschied mit Urteil vom 18. August 2022 (Az. 8 O 25/24, wie in der Berichterstattung genannt), der Versicherer müsse leisten. Das OLG Nürnberg bestätigte mit Urteil vom 3. November 2025 (Az. 8 U 9/25) die Sicht des Eigentümers. Die Revision führte vor den IV. Zivilsenat des BGH.
Der Senat gab dem Versicherer mit Urteil vom 9. September 2026 statt (Az. IV ZR 259/25, ECLI:DE:BGH:2026:090926UIVZR259.25.0). Der Streitwert des Revisionsverfahrens lag bis 450.000 Euro. Für dich als Leser heißt das: Gerichtliche Instanzen können uneins sein, der BGH setzt den Ausschluss durch, wenn er den Vertragstext trägt.
Hochdruckvernebelung ist kein klassischer Sprinkler mit einzelnen Kopfventilen, funktioniert aber ähnlich als aktive Löschanlage. Rauchmelder lösen die Vernebelung aus, um Brände früh zu bekämpfen. Feinstaub von Schleifarbeiten kann die Melder wie Rauch interpretieren, obwohl kein Feuer vorliegt.
Warum löste Staub vom Trennschleifer die Vernebelung aus?
Im dokumentierten Fall lief die Anlage deshalb während planmäßiger Renovierung. Das Wasser drückte nicht nur in den Arbeitsbereich, sondern lief in andere Etagen. Genau diese Folgeschäden machen den hohen Sanierungsbetrag aus: Trocknung, Ausbau nasser Bauteile, Hotelbetrieb unterbrochen.
Versicherer argumentieren, solche Schäden seien typisch für Bauphase und deshalb ausgeschlossen. Eigentümer argumentieren, die Police solle unvorhergesehene Wasserschäden abdecken, zumal eine Zusatzklausel für Leckagen an stationären Brandschutzanlagen existierte. Der BGH trennte beides klar.
Entscheidend ist Ziffer B 1.4.5.2 der Allgemeinen Versicherungsbedingungen (AVB). Danach sind Schäden ausgeschlossen, die infolge von Umbauten oder Reparaturarbeiten an Gebäuden oder an der Sprinkler- oder Brandschutzanlage entstehen. Der Senat hält diese Formulierung für klar genug, um den vorliegenden Schaden zu erfassen.
Welche AVB-Ausnahme stützt die Versicherung?
Umbau und Reparatur lagen nach dem festgestellten Sachverhalt vor: Trockenbau mit Trennschleifer im laufenden Hotelprojekt. Die Brandschutzanlage war nicht defekt, sie arbeitete wie konstruiert, nur zum falschen Zeitpunkt. Der BGH wertet das als Schaden infolge der Bauarbeiten, nicht als zufällige Leckage.
Transparenz bei AGB prüft das Gericht nur eingeschränkt. § 307 BGB erlaubt die Kontrolle ungewöhnlicher oder unklarer Klauseln in vorformulierten Verträgen. Hier entschied der Senat offenbar, der Ausschluss ist branchenüblich und verständlich, solange Umbau und Instandhaltung ausdrücklich genannt sind. Das schwächt nicht deine Pflicht, die AVB vor dem Schaden zu lesen.
Auch § 28 VVG mit Obliegenheiten spielt in Presseberichten eine Nebenrolle: Wer Umbauten plant, muss oft mitversichern oder Meldepflichten beachten. Im vorliegenden Fall trug der Ausschlussparagraf schwerer als eine einzelne Obliegenheitsverletzung. Details liest du im Volltext des Urteils.
Was entschied der BGH am 9. September 2026?
Der BGH stellte klar, dass der Mehrkauf für Leckage stationärer Brandschutzanlagen den Umbau-Ausschluss nicht aushebelt. Die Zusatzdeckung soll typischerweise Rohrbruch oder Undichtigkeit abdecken, nicht die normale Alarmreaktion während Renovierung. Wer beides braucht, muss Vertrag und Bauphase abstimmen, nicht nur eine Überschrift im Versicherungsschein lesen.
Für Hotel- und Denkmalbesitzer ist der Fall ein Warnsignal: Historische Bausubstanz plus aktive Löschanlage plus viele Gewerke erzeugen Schnittstellenrisiken. Ein Subunternehmer ohne Brandschutz-Plan kann teurer werden als der gesparte Handwerkerpreis. Das ist keine Rechtsberatung, sondern die Lehre aus einem dokumentierten Streitwert bis 450.000 Euro.
Die Zusatzversicherung für Leckage von stationären Brandschutzanlagen klingt nach genau deinem Risiko, wenn Wasser aus der Decke kommt. Der BGH zeigt: Der Versicherer unterscheidet Ursache und Kontext. Alarm während Umbau fällt unter Umbau-Ausschluss, auch wenn Wasser aus der stationären Anlage stammt.
Half die Zusatzdeckung Leckage stationärer Brandschutzanlagen?
Wer parallel Elementarrisiken absichern will, denkt oft an Hochwasser, nicht an die eigene Decke. Der Ahrtal-Fall zur Elementarversicherung zeigt eine andere Lücke: fehlende Police. Hier war die Police da, aber die Klausel schnitt zu.
Bei Hausbrand und Unterversicherung ging es um falsche Summen in der Police. Beim Hotel-Turm ging es um den richtigen Zeitpunkt: Schaden während Arbeiten, die der Vertrag ausschließt. Beides endet mit Eigenanteil, nur aus anderem Grund.
Die Kasko nach Unfallflucht lehnt wegen Verhalten ab. Die Gebäudeversicherung lehnt wegen Tatbestand Umbau ab. In beiden Fällen zählt der Vertragstext mehr als die Schadenhöhe. Auch Berufsunfähigkeit zahlt nicht zeigt, wie eng Definitions- und Ausschlussklauseln greifen.
Checkliste: Umbau, Abschaltung, AVB lesen
1. AVB vor Baubeginn lesen. Suche B 1.4.5.2 oder vergleichbare Umbau- und Reparatur-Ausschlüsse. Notiere, ob eine Bauphase-Versicherung oder FEUER-BRAND-Bau nötig ist.
2. Brandschutz abstimmen. Rauchmelder abdecken, Anlage temporär abschalten oder von Fachfirma abhängen, wenn Staub entsteht. Dokumentiere Abschaltung schriftlich mit Datum und Gewerk.
3. Subunternehmer einbinden. Vertraglich festhalten, wer die Abschaltung organisiert und wer haftet, wenn die Anlage trotzdem auslöst. Das ersetzt keine Rechtsberatung, schafft aber Spuren.
4. Schaden sofort melden. Fotos, Wassermengen, Zeugen, Liste beschädigter Räume. Auch bei erwarteter Ablehnung brauchst du eine saubere Akte für Anwalt oder Ombudsmann.
5. Zusatzdeckungen prüfen. Leckage-Klauseln lesen mit dem Umbau-Ausschluss im selben Dokument. Frage den Vermittler schriftlich, ob beides zusammenpasst.
6. Vergleichsangebote. Über die Rubrik Versicherungen und Versicherungsvermittler findest du Orientierung, welche Bausteine andere Policen trennen.
Dieser Text fasst dokumentierte Gerichtsentscheidungen und Presseberichte zusammen. Er ist keine individuelle Rechts- oder Versicherungsberatung. Prüfe deine Police mit Fachleuten, bevor du Umbauten startest.
VersicherungenJetzt selbst rechnen: Versicherungs-Check →Verfahren LG Nürnberg-Fürth / OLG Nürnberg / BGH (Schaden 07.12.2020)
| Punkt | Inhalt | Quelle |
|---|---|---|
| Schadenstag | 07.12.2020, Umbauarbeiten im historischen Hotel-Turm | BGH, Az. IV ZR 259/25 |
| Auslöser | Trockenbau mit Trennschleifer, Staub an Rauchmeldern der Hochdruckvernebelungsanlage | BGH / OLG Nürnberg |
| Wassermenge | ca. 120 Liter pro Minute, ca. 15 Minuten, rund 1.800 Liter | OLG Nürnberg, Az. 8 U 9/25 |
| Geforderte Sanierung | 427.089,84 Euro | Klage / BGH |
| Erstinstanz | LG Nürnberg-Fürth, Urteil 18.08.2022, Az. 8 O 25/24 (wie berichtet) | Landesrecht Bayern |
| Berufung | OLG Nürnberg, Urteil 03.11.2025, Az. 8 U 9/25 | OLG Nürnberg |
| Revision | BGH, Urteil 09.09.2026, Az. IV ZR 259/25 | BGH |
| ECLI | ECLI:DE:BGH:2026:090926UIVZR259.25.0 | BGH |
| Streitwert Revision | bis 450.000 Euro | BGH |
| AVB-Ausschluss | Ziff. B 1.4.5.2: Schäden infolge von Umbauten oder Reparaturarbeiten | Police / BGH |
Quellen
Häufige Fragen
Wie hoch war der geltend gemachte Schaden?
Der Eigentümer forderte Sanierungskosten von 427.089,84 Euro. Der BGH ließ die Versicherung leistungsfrei.
Welches Datum hat das BGH-Urteil?
Urteil vom 9. September 2026, Aktenzeichen IV ZR 259/25, ECLI:DE:BGH:2026:090926UIVZR259.25.0.
Warum löste die Anlage aus?
Staub vom Trennschleifer bei Trockenbauarbeiten erreichte Rauchmelder der Hochdruckvernebelungsanlage. Sie sprühte etwa 120 Liter pro Minute über rund 15 Minuten.
Welche Klausel entschied den Fall?
AVB Ziffer B 1.4.5.2: Ausschluss von Schäden infolge von Umbauten oder Reparaturarbeiten an Gebäuden oder an Sprinkler- bzw. Brandschutzanlagen.
Half die Zusatzdeckung für Leckage?
Nein. Der BGH sah sie nicht als Gegenpol zum Umbau-Ausschluss. Alarm während Renovierung fiel unter den Ausschluss.
Was soll ich vor Umbauten tun?
AVB lesen, Brandschutz mit Fachfirma abstimmen, Abschaltung dokumentieren und prüfen, ob eine Bauphase-Versicherung nötig ist. Kein Ersatz für individuelle Beratung.
Weitere Artikel
Unfallflucht und Kasko: 674 Euro Fremdschaden, 19.447 Euro eigener Schaden unbezahlt
Haus abgebrannt: Versicherung bot 8.108 statt 155.375 Euro