Trackday-Crash: Unfallversicherer sagte nein - BGH stellt nach drei Instanzen den Schutz wieder her
rieder-enterprises · 28. Oktober 2026 · 5 Min. Lesezeit
BGH 13.10.2026 IV ZR 251/25: AUB 5.1.5 schließt nur Wettkämpfe mit Platzierung nach Höchstgeschwindigkeit aus. Trackday ohne Wertung bleibt versichert.
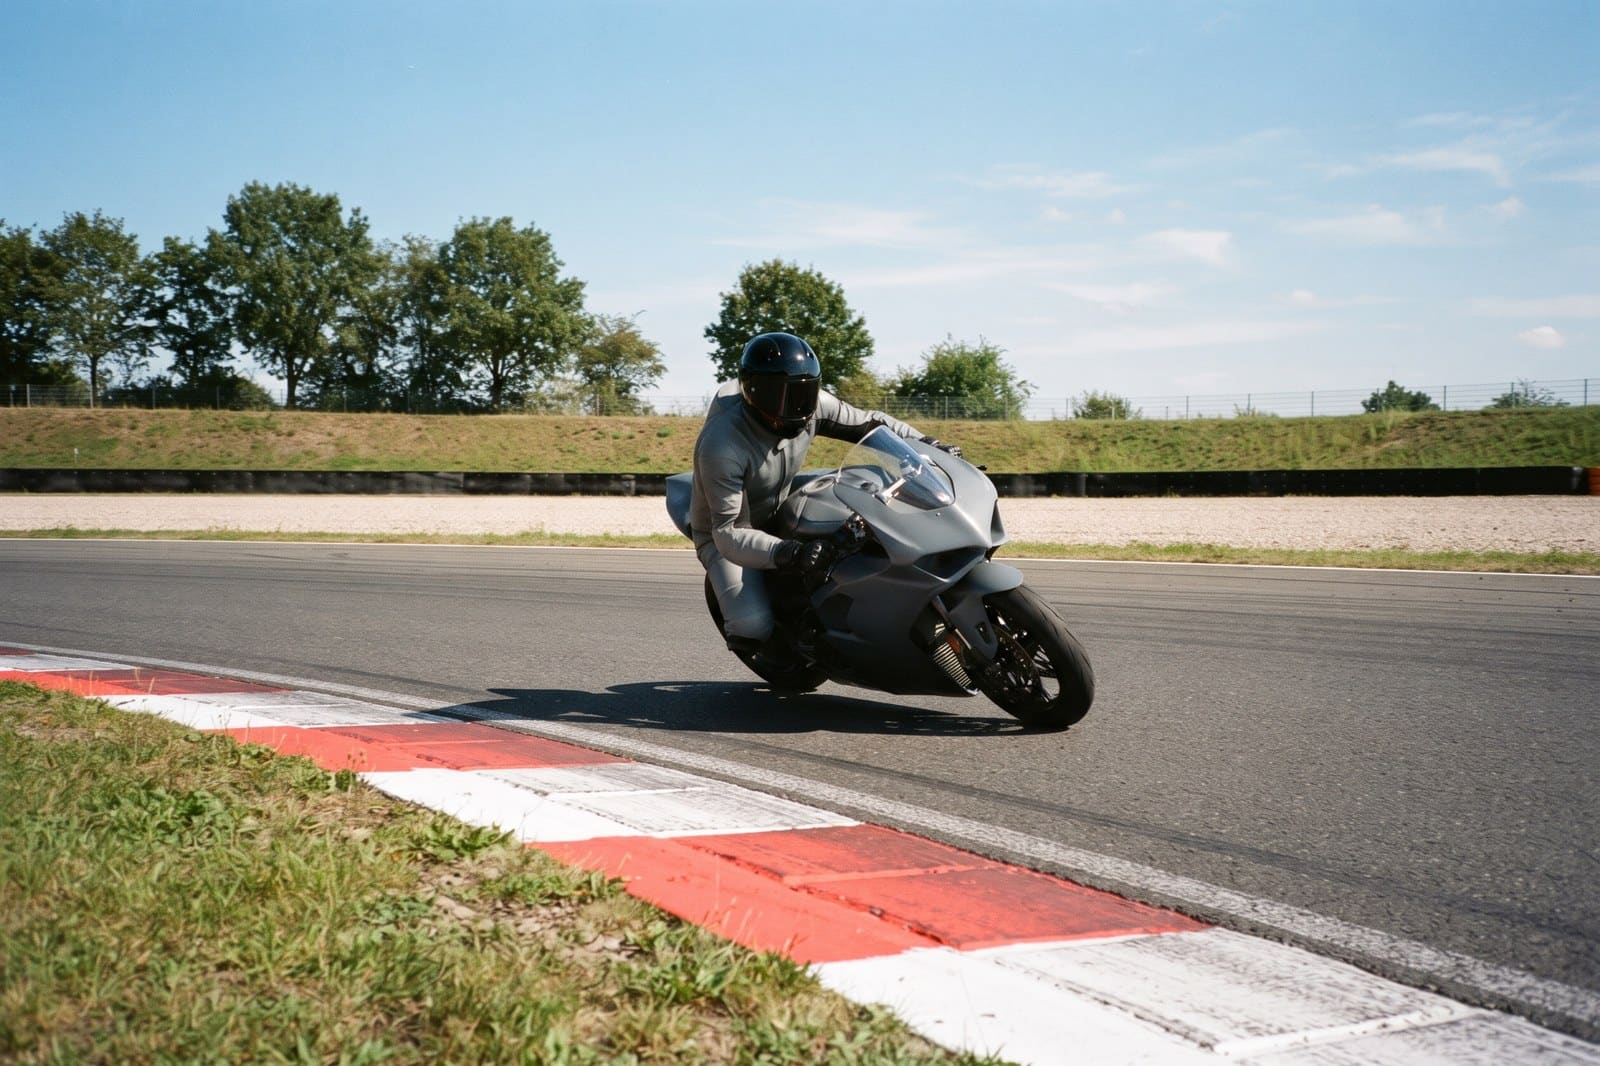
BGH 13.10.2026 IV ZR 251/25: AUB 5.1.5 schließt nur Wettkämpfe mit Platzierung nach Höchstgeschwindigkeit aus. Trackday ohne Wertung bleibt versichert.
Ausschluss in der Police lesen
Suche in deinen Unfallversicherungs-Bedingungen nach Fahrtveranstaltungen, Höchstgeschwindigkeit und Rennen. Notiere, ob Trackdays, Trainings oder Touristenfahrten ausdrücklich genannt sind - und ob eine Wertung mit Platzierung vorausgesetzt wird.
Versicherungs-Ratgeber →Deine private Unfallversicherung kann nach einem Sturz auf der Rennstrecke trotzdem zahlen, auch wenn der Versicherer mit einer Renn-Klausel ablehnt: Der Bundesgerichtshof stellte am 13. Oktober 2026 das erstinstanzliche Urteil wieder her (Az. IV ZR 251/25), weil ein Motorradunfall bei einer Fahrtveranstaltung ohne Platzierungen nicht unter den Ausschluss für Höchstgeschwindigkeits-Wettkämpfe fällt. Der Versicherer hatte drei Instanzen mit sich gezogen, die Versicherungsnehmerin setzte sich im Kern durch.
Newsletter
Einmal pro Woche die wichtigsten Geld-Themen. Kein Spam.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters gemäß unserer Datenschutzerklärung zu. Abmeldung jederzeit über den Link in jeder E-Mail.
Was ist auf der Rennstrecke passiert?
Die Klägerin forderte Zahlung und die Feststellung künftiger Leistungspflicht nach einem Unfall, den der Versicherte mit dem Motorrad bei einer Fahrtveranstaltung auf einer Rennstrecke erlitt. Ein Wettbewerb mit Platzierungen fand nach dem Sachverhalt der Pressemitteilung nicht statt. Es ging also nicht um ein klassisches Rennen mit Siegerehrung, sondern um eine organisierte Fahrt auf geschlossener Strecke.
Das Landgericht Bielefeld gab der Klage mit Urteil vom 21. Februar 2024 statt (Az. 22 O 77/22). Das Oberlandesgericht Hamm wies die Klage auf Berufung des Versicherers mit Urteil vom 29. Oktober 2025 ab (Az. 20 U 51/24). Mit der Revision wollte die Klägerin das landgerichtliche Ergebnis zurück.
Welche Instanzen haben entschieden?
Die Instanzen im Überblick stehen in der Tabelle oben. Nur bei Verzugszinsen blieb der Streit offen: Der Senat verwies die Feststellung des Verzugsbeginns in geringem Umfang an das Berufungsgericht zurück.
Welche Klausel lehnte der Versicherer ab?
Der beklagte Unfallversicherer berief sich auf Nr. 5.1.5 der Allgemeinen Unfallversicherungs-Bedingungen 2012 (AUB 2012). Danach besteht kein Versicherungsschutz für Unfälle, wenn sich die versicherte Person als Fahrer, Beifahrer oder Insasse an Fahrtveranstaltungen einschließlich Übungsfahrten beteiligt, „bei denen es auf die Erzielung von Höchstgeschwindigkeiten ankommt“.
Derselbe Absatz stellt ausdrücklich klar, dass Unfälle bei Fahrtveranstaltungen versichert sind, „bei denen es allein oder hauptsächlich auf die Erzielung von Durchschnittsgeschwindigkeiten“ ankommt. Genannt werden Oldtimer-, Stern-, Zuverlässigkeits- und Orientierungsfahrten. Die Klausel trennt also zwei Welten: Höchstgeschwindigkeit als Wettziel versus Gleichmäßigkeit und Durchschnitt.
Viele Versicherer nutzen vergleichbare Formulierungen in anderen AUB-Jahrgängen. Entscheidend ist nicht das Wort „Rennstrecke“ auf dem Flyer, sondern der Vertragstext und die Auslegung durch die Gerichte.
Wie hat der BGH Nr. 5.1.5 AUB 2012 ausgelegt?
Der IV. Zivilsenat entschied: Der Risikoausschluss greift im Streitfall nicht. Nr. 5.1.5 AUB 2012 erfasst eine Fahrtveranstaltung, bei der es auf Höchstgeschwindigkeit ankommt, nur dann, wenn ein auf Verabredung oder Ankündigung beruhender Wettkampf stattfindet, bei dem Platzierung und Sieg von der Erzielung einer Höchstgeschwindigkeit abhängen.
Der durchschnittliche Versicherungsnehmer liest die Klausel so, dass maßgeblich ist, worauf die Veranstaltung als Ganzes angelegt ist, nicht worauf es dem einzelnen Teilnehmer persönlich ankommt. Es genügt nicht, dass die Strecke oder das Motorrad hohe Geschwindigkeiten erlauben und die meisten Teilnehmer deshalb schnell fahren wollen.
Risikoausschlüsse sind eng auszulegen. Der Senat lehnt ab, den Ausschluss davon abhängig zu machen, ob die Veranstaltung einem Rennen ähnelt und ähnliche Gefahren drohen. Allein Tempo auf Asphalt ersetzt keine Wertung.
Für Trackdays, freie Trainings, Touristenfahrten oder Fahrsicherheitstrainings ohne Zeitwertung mit Rangliste ist das ein klares Signal: Die Ablehnung mit Verweis auf „Höchstgeschwindigkeit“ reicht nicht, wenn kein geschwindigkeitsabhängiges Ergebnis vorgesehen war.
Was solltest du in der eigenen Unfallversicherung prüfen?
1. Bedingungen suchen. Öffne die Police und suche nach „Fahrtveranstaltung“, „Höchstgeschwindigkeit“, „Rennen“, „Motorsport“ und „Übungsfahrten“. Vergleiche den Jahrgang deiner AUB mit der Formulierung in Nr. 5.1.5 AUB 2012 aus dem Verfahren.
2. Veranstaltungstyp einordnen. Trackday und Touristenfahrt sind keine Rennen, solange kein Wettkampf mit Platzierung nach Geschwindigkeit angekündigt ist. Oldtimer- und Gleichmäßigkeitsfahrten nennt die Klausel ausdrücklich als versichert.
3. Echten Wettkampf erkennen. Zeitnahme mit Rangliste, Siegerehrung oder Preisgeld für die schnellste Runde deuten auf einen anderen Tatbestand. Dann kann der Ausschluss eher greifen - und spezielle Deckungen für Motorsport werden relevant.
4. Rennkasko und Tagespolicen kennen. Wer an regulierten Rennen mit Wertung startet, braucht in der Regel Motorsport-Deckungen wie Rennkasko oder eine Tages-Unfallversicherung für die Veranstaltung. Das ersetzt keine Beratung, aber es trennt Hobby-Trackday von organisiertem Rennbetrieb.
Was tun, wenn der Versicherer die Leistung verweigert?
5. Invaliditäts- und Meldefristen im Vertrag. Viele Unfallversicherungen setzen Fristen für die ärztliche Feststellung einer dauerhaften Beeinträchtigung. Verjährung nach dem Bürgerlichen Gesetzbuch läuft grundsätzlich in drei Jahren ab Kenntnis - Fristen im Vertrag können zusätzlich gelten.
6. Reserven für den Streit. Bis ein Urteil steht, fehlt oft das Invaliditätsgeld. Ein Notgroschen und der Lexikon-Eintrag zum Notgroschen helfen bei der Liquiditätsplanung, ersetzen aber keinen Versicherungsschutz.
Fordere bei Ablehnung eine schriftliche Begründung mit Bezug auf die konkrete Klausel und den angeblichen Ausschlusstatbestand. Lege Unterlagen zur Veranstaltung bei: Ausschreibung, Teilnahmebedingungen, Reglement, Bestätigung, dass keine Platzierungen vergeben wurden, und ärztliche Unterlagen zum Unfall.
Der Versicherungsombudsmann kann bei Streit zwischen Verbraucher und Versicherer vermitteln, wenn die Voraussetzungen seiner Zuständigkeit erfüllt sind. Parallel laufen Verjährungs- und Vertragsfristen weiter - deshalb Datum der Ablehnung und Zugang dokumentieren.
Bei hohen Invaliditäts- oder Todesfallleistungen lohnt sich Fachanwalt für Versicherungsrecht, sobald der Versicherer auf Rennähnlichkeit oder pauschale Höchstgeschwindigkeit pocht. Vergleichbare Muster siehst du beim BGH nach Hausbrand und Grundschuld, beim Sprinkler-Schaden im Umbau und bei Berufsunfähigkeit, die nicht zahlt: Der Versicherer liest den Vertrag eng zu seinen Gunsten, Gerichte ziehen Ausschlüsse zusammen.
Überblick und weitere Fälle findest du in der Rubrik Versicherungen. Für den Vergleich von Vermittlern und Bausteinen: Versicherungsvermittler. Rechtsschutz-Vergleiche über Rechtsschutz im Rechner ersetzen keine Vertragsprüfung.
Dieser Text fasst die BGH-Pressemitteilung und den dokumentierten Prozessverlauf zusammen und ist keine individuelle Rechts- oder Versicherungsberatung. Ob deine Police und deine Veranstaltung gleich liegen, hängt von deinen Bedingungen ab.
VersicherungenJetzt selbst rechnen: Versicherungs-Check →BGH IV ZR 251/25 - Instanzen und Aktenzeichen (Stand Pressemitteilung 13.10.2026)
| Instanz | Entscheidung | Aktenzeichen | Datum |
|---|---|---|---|
| Landgericht Bielefeld | Klage stattgegeben | 22 O 77/22 | 21.02.2024 |
| OLG Hamm | Klage abgewiesen (Berufung Versicherer) | 20 U 51/24 | 29.10.2025 |
| BGH (IV. Zivilsenat) | Revision teilweise Erfolg, LG-Urteil wiederhergestellt | IV ZR 251/25 | 13.10.2026 |
Quellen
Häufige Fragen
Zahlt die Unfallversicherung nach einem Sturz auf dem Trackday?
Nach dem BGH-Urteil vom 13. Oktober 2026 (IV ZR 251/25) kann der Schutz bestehen, wenn kein Wettkampf mit Platzierung und Sieg nach Höchstgeschwindigkeit stattfindet. Allein Rennstrecke und hohes Tempo reichen für den Ausschluss Nr. 5.1.5 AUB 2012 nicht.
Was bedeutet Nr. 5.1.5 AUB 2012?
Die Klausel schließt Unfälle bei Fahrtveranstaltungen aus, bei denen es auf Höchstgeschwindigkeiten ankommt, und nennt ausdrücklich versicherte Durchschnittsgeschwindigkeits-Fahrten wie Oldtimer- oder Zuverlässigkeitsfahrten. Der BGH liest den Höchstgeschwindigkeits-Ausschluss als Wettkampf mit Wertung.
Welche Instanzen entschieden zuvor?
Das LG Bielefeld (22 O 77/22, 21.02.2024) gab der Klage statt, das OLG Hamm (20 U 51/24, 29.10.2025) wies sie ab. Der BGH stellte das LG-Urteil zu den Hauptforderungen wieder her.
Gilt das Urteil für echte Rennen mit Zeitwertung?
Nein. Sobald Platzierung und Sieg von der Höchstgeschwindigkeit abhängen, kann der Ausschluss greifen. Für regulierten Motorsport-Wettkampf sind eigene Deckungen wie Rennkasko oder Veranstaltungs-Unfallversicherungen üblich.
Was tun bei Ablehnung durch den Versicherer?
Schriftliche Begründung verlangen, Veranstaltungsunterlagen und Vertrag sichern, Fristen im Auge behalten und bei Bedarf Ombudsmann oder Fachanwalt einschalten. Dieser Artikel ersetzt keine Einzelfallprüfung.
Weitere Artikel
Sprinkler flutet Hotel bei Bauarbeiten: 427.000 Euro Schaden, Versicherung zahlt null
Hausbrand und sieben Grundpfandrechte: BGH lässt Eigentümer auf 1,85 Millionen Euro sitzen